

كيف تؤثر تغيرات أسعار المواد الخام لـ PVC في تكاليف إنتاج المركبات
يمكن أن تؤدي التغيرات في تسعير راتنج PVC إلى تغيير اقتصاديات الخلطة خلال دورة شراء واحدة، لأن الراتنج يمثل عادةً أكبر مكوّن مادي في العديد من تركيبات PVC. ونادرًا ما يقتصر الأثر على سعر فاتورة راتنج التعليق أو راتنج المستحلب. فقد تتزامن الحركة في سوق المواد الخام لـ PVC مع تغيرات في الملدنات، والمثبتات، والمواد المالئة، والأصباغ، ومساعدات المعالجة، والتعبئة، والشحن، ومتطلبات رأس المال العامل. وعندما تحدث هذه التحركات في أوقات مختلفة، قد تختلف التكلفة الظاهرية للخلطة بصورة جوهرية عن تكلفة استبدالها الفعلية.
يحوّل إنتاج الخلطات قاعدة الراتنج إلى مادة ذات صلادة وكثافة ولون وسلوك معالجة وأداء استخدام نهائي محدد. وتستجيب خلطات الأنابيب الصلبة، وخلطات الكابلات، وتركيبات الأرضيات، والبروفيلات، والصفائح، والأفلام، والأجزاء التقنية المرنة كل منها بصورة مختلفة لتغير سعر الراتنج لأن قوائم موادها ليست متماثلة. ويكون لزيادة سعر الراتنج أثر أكثر مباشرة في خلطة صلبة مرتفعة المحتوى من الراتنج مقارنة بتركيبة عالية التحميل بالمواد المالئة، بينما قد تكون الدرجة المرنة أكثر تعرضًا لتحرك أسعار الملدنات من تعرضها لتعديل محدود في سعر الراتنج.
سعر الراتنج هو نقطة البداية، وليس التكلفة الكاملة
تعكس أسعار راتنج PVC سلسلة من الظروف السابقة في سلسلة التوريد: توافر الكلور والإيثيلين، وتكاليف الطاقة، ومعدلات التشغيل، وإيقافات الصيانة، والطلب الإقليمي، وتدفقات الاستيراد، وقدرة الخدمات اللوجستية. وقد يختلف سعر الراتنج المعروض أيضًا حسب الدرجة وخصائص الجسيمات وشروط التسليم والتعبئة وشروط الدفع والحجم المطلوب. إن التعامل مع جميع درجات PVC باعتبارها قابلة للاستبدال قد يؤدي إلى توقع تكلفة مضلل.
بالنسبة لمصنّع الخلطات، يكون المقياس المفيد عمومًا هو تكلفة الراتنج المُسلَّم والقابل للاستخدام بدلًا من السعر السوقي المعلن. ويشمل ذلك السعر الواصل، ورسوم النقل الإضافية، وتكاليف التفريغ المحتملة، وتكاليف الفحص عند الاقتضاء، وفاقد التخزين، وأي أثر تحويلي ناتج عن استبدال درجة بأخرى. وقد يؤدي راتنج أقل سعرًا يسبب إبطاء الخلط الجاف، أو امتصاصًا غير متجانس للملدنات، أو سلوك اندماج ضعيفًا، أو معدلات رفض أعلى، إلى زيادة إجمالي تكلفة التحويل بعد وصوله إلى المصنع.
كما أن توقيت مخزون الراتنج مهم. فإذا كان الإنتاج يستهلك مادة مشتراة بموجب عقد سابق في حين تعكس المشتريات الجديدة مستوى سوقيًا أعلى، فقد تتأخر تكلفة المواد المسجلة عن ظروف السوق الحالية. وقد تحمي هذه الفجوة الهامش مؤقتًا، لكنها قد تحجب أيضًا تكلفة استبدال المخزون. وعلى العكس، قد يؤدي الانخفاض السريع في أسعار PVC إلى بقاء مخزون مرتفع التكلفة في المستودع، مما يجعل الإنتاج يبدو غير تنافسي مقارنة بالمادة المنتجة من راتنج تم شراؤه مؤخرًا.
تفصل الرؤية العملية للتكلفة بين ثلاثة أرقام على الأقل: تكلفة المخزون التاريخية، وتكلفة الشراء الحالية، وتكلفة الاستبدال التقديرية. ولكل منها غرض مختلف. تدعم التكلفة التاريخية المحاسبة وإعداد تقارير الفترة. وتفيد تكلفة الشراء الحالية في التزامات الشراء على المدى القريب. وغالبًا ما تكون تكلفة الاستبدال هي المرجع الأكثر فائدة عند مراجعة عروض الأسعار، أو تحديد فترات صلاحية الأسعار، أو تقييم مخاطر هامش الربح للتسليمات المستقبلية.
تعتمد حساسية التركيبة على تصميم الخلطة
لا يُسعَّر مركب PVC استنادًا إلى نسبة الراتنج وحدها. يجب قراءة التركيبة بالارتباط مع التطبيق المقصود وطريقة المعالجة. في البثق الصلب، يجب أن يعمل الراتنج وكربونات الكالسيوم وحزمة المثبتات ومعدل الصدم ومساعد المعالجة ومواد التشحيم والأصباغ والإضافات الوظيفية الأخرى معًا خلال التجلتن وتدفق المصهور. وفي البثق المرن أو الكلندرة، يمكن أن يمثل نوع الملدن وكمية إضافته جزءًا كبيرًا من إجمالي تكلفة التركيبة، وقد يغيران ملف الحساسية بشكل ملحوظ.
توضح كربونات الكالسيوم مفهومًا خاطئًا شائعًا في التسعير. فقد تؤدي زيادة تحميل المادة المالئة إلى خفض كمية الراتنج لكل طن من الخلطة، لكنها لا تخفض تلقائيًا التكلفة لكل وحدة قابلة للاستخدام. يؤثر توزيع حجم الجسيمات، والمعالجة السطحية، والرطوبة، والتشتت، والكثافة الظاهرية، وسلوك المناولة في المعالجة. ويمكن أن يؤثر المحتوى المفرط أو غير المناسب من المادة المالئة في سلوك الشد، ومقاومة الصدم، وتشطيب السطح، والكثافة، وضغط القالب، وتوليد الخردة. ولذلك يجب تقييم أثر السعر مقابل مواصفة المنتج المعتمدة، وليس باعتباره حساب استبدال بسيطًا.
تتطلب حزم المثبتات انضباطًا مماثلًا. تختلف أنظمة الكالسيوم-الزنك، وأنظمة القصدير العضوي، وأنظمة المعادن المختلطة، والتركيبات المتخصصة في الثبات الحراري، والتحكم باللون، ونافذة المعالجة، والتوافق، والملاءمة التنظيمية لتطبيق معين. ويمكن أن يغير التبديل في درجة الراتنج سلوك الاندماج بما يكفي ليتطلب تعديلًا في توازن مواد التشحيم أو مستوى مساعد المعالجة. وقد يكون تغير التكلفة الناتج صغيرًا لكل كيلوغرام، لكنه ذو أهمية عبر حجم الإنتاج المتكرر.
يمكن أن تصبح المكونات الثانوية مخاطر رئيسية عندما تكون نادرة. قد تمثل الأصباغ، ومعدلات الصدم، ومساعدات المعالجة الأكريلية، والبولي إيثيلين المكلور، والشموع، والستيرات، وإضافات مختارة مرتبطة بالأشعة فوق البنفسجية حصة محدودة من التركيبة بالوزن، مع أنها قد تتسم بفترات توريد طويلة أو توافر متقلب. ولا ينبغي التعامل مع تكلفتها باعتبارها ثابتة لمجرد أن الراتنج يحظى باهتمام أكبر في السوق.
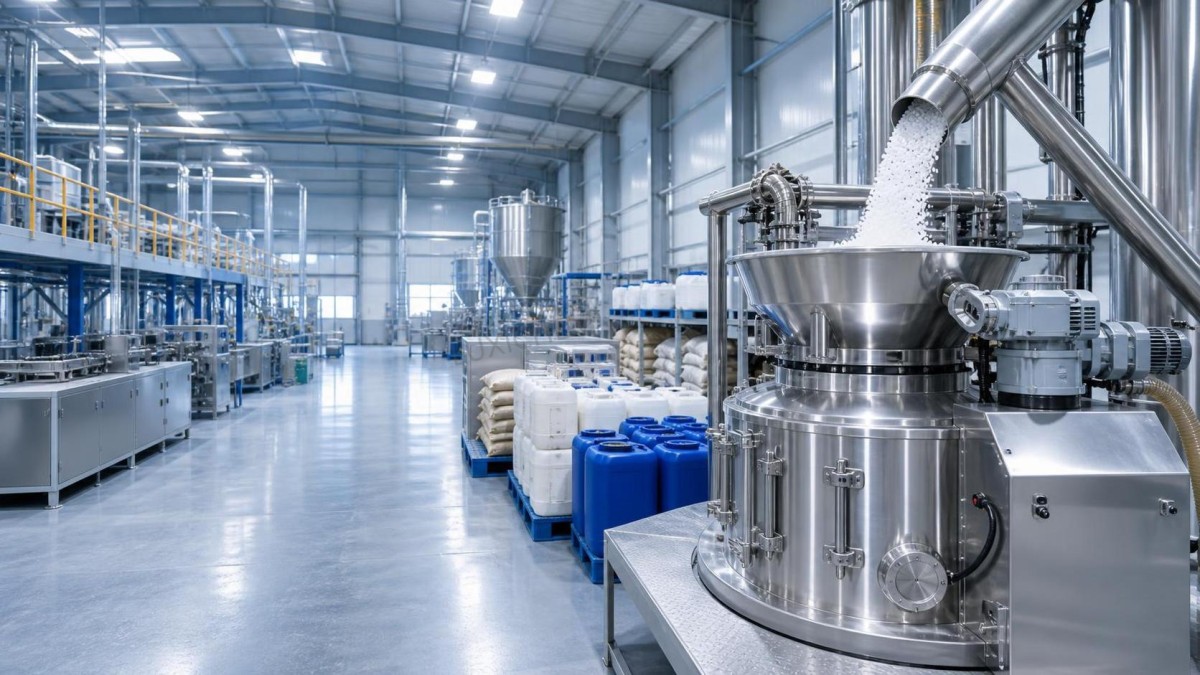
عندما يصل تغير الراتنج إلى أرضية الإنتاج
ينشئ المسار المادي من استلام الراتنج إلى الخلطة النهائية عدة نقاط تكلفة غالبًا ما تُغفل في مناقشات السوق. فقد يتطلب الراتنج السائب سعة صوامع، ونقلًا هوائيًا، والتحكم في الغبار، وتدويرًا دقيقًا للمخزون. وتضيف المواد المعبأة في أكياس مناولة المنصات، ونفايات التعبئة، ومساحة المستودع، وتكلفة العمالة. وإذا تأخر تسليم سائبة متوقع واضطر الإنتاج إلى استخدام راتنج معبأ في أكياس، فقد يكون فرق سعر الشراء جزءًا واحدًا فقط من الأثر المالي.
أثناء الخلط الجاف، تؤثر مورفولوجيا جسيمات الراتنج وكثافته الظاهرية في امتصاص الإضافات ووقت الخلط وأداء التبريد. ويمكن أن تؤدي المواد غير المتسقة إلى دورات خلط أطول أو الحاجة إلى مراقبة أدق لدرجة حرارة تفريغ الخلاط الساخن. وتكون درجة الحرارة المستهدفة خاصة بالتركيبة: إذ يجب أن تعزز الطلاء والامتصاص المناسبين دون التسبب في تحلل مبكر أو تكتل أو فقد المكونات المتطايرة. وقد ينقل قرار شراء يتجاهل هذه القيود التشغيلية التكلفة من سجل المواد إلى العمالة والطاقة ووقت التوقف وفاقد الجودة.
تضيف عمليات تكوير البثق أو الخلط أو الخلط الجاف للاستخدام المباشر طبقة أخرى. ويُعد العزم، وضغط المصهور، وزمن الاندماج، واستقرار الإنتاجية، ومظهر الحبيبات مؤشرات على ما إذا كانت المادة تتصرف كما هو مقصود. وقد تحتاج درجة راتنج ذات قيمة K أو بنية جسيمات مختلفة إلى إعدادات حرارة أو سرعة لولب أو معدل تغذية معدلة. ويمكن أن يؤثر تغيير ظروف المعالجة في الإنتاجية واستهلاك الكهرباء، في حين قد تنتج العملية غير المستقرة مادة خارج المواصفات يجب إعادة تشغيلها أو تخفيض درجتها أو التخلص منها وفقًا لإجراءات الموقع.
توضح هذه الآثار التشغيلية سبب وجوب دعم مقارنة أسعار الراتنج بمعايير قبول فنية. والسؤال ذي الصلة ليس ببساطة ما إذا كان يمكن شراء مدخل أقل تكلفة؛ بل ما إذا كان يمكنه إنتاج الخلطة المعتمدة نفسها باستمرار عند مستوى الإنتاج والجودة المخطط لهما.
يمكن للشحن والشروط التجارية والتوقيت أن تعكس الوفر المتوقع
تتسم أسواق المواد الخام لـ PVC بطابع إقليمي، لكن تكلفة الخلطة محلية. وقد يبدو عرض المورد جذابًا قبل احتساب الشحن الداخلي، ورسوم الميناء، والمناولة الجمركية، ومخاطر رسوم التأخير، والتأمين، وشكل التعبئة، وموثوقية التسليم. وبالنسبة للمواد المستوردة، يمكن لتحرك سعر الصرف ومدة العبور أن يغيرا التكلفة الواصلة قبل إتاحة الشحنة للإنتاج. وبالنسبة للنقل المحلي، قد يكون لتوافر الشاحنات، وقيود المسارات، ورسوم الوقود الإضافية، ونوافذ التفريغ الأثر العملي نفسه ضمن إطار زمني أقصر.
تحدد الشروط التجارية موضع انتقال التكلفة والمخاطر، لكنها لا تلغي التعرض التشغيلي. فقد يؤدي التأخير في الميناء إلى نقص المصنع من درجة راتنج حاسمة حتى عندما يكون السعر التعاقدي ثابتًا. وقد ينطوي التوريد الطارئ على مادة مختلفة، أو حجم شحنة أصغر، أو شحن بسعر إضافي، أو تعديلات مؤقتة في العملية. ويصعب استرداد هذه التكاليف إذا كان سعر الخلطة النهائية قد حُدد على أساس افتراض ضيق للمواد الخام.
تؤثر شروط الدفع أيضًا في المقارنة الاقتصادية. فقد يؤدي انخفاض سعر الوحدة المقترن بشرط دفع مبكر إلى تقييد النقد قبل استهلاك المادة. وقد تضخم مدة العبور الأطول ودوران المخزون الأبطأ هذا الأثر. وعند مقارنة العروض، ينبغي أن يستخدم نموذج متسق أساس العملة نفسه، ونطاق الشحن، وشروط الائتمان، وتاريخ الاستلام المتوقع، وشرط الفحص، وسماحية الكمية.
تحتاج نماذج التكلفة إلى رؤية على مستوى التركيبة
يبدأ نموذج مفيد لتكلفة الخلطة بالتركيبة المعتمدة ويحتفظ بوحدات تتوافق مع ممارسة المصنع. وقد تُشترى المواد الراتنجية والإضافات بالطن أو الكيلوغرام أو البرميل أو الكيس أو الحاوية؛ وينبغي أن يوحدها النموذج إلى أساس إنتاج مشترك. ثم يجب أن يميز بين المواد الخام والتعبئة والخدمات اللوجستية الواردة وطاقة التحويل والعمالة المباشرة ومراقبة الجودة والهدر وإعادة التشغيل والتكاليف الثابتة الموزعة. وقد يكون جمع كل شيء في «زيادة مواد» واحدة مناسبًا، لكنه يجعل تتبع تحرك السعر أكثر صعوبة.
تعد مراقبة مراجعة التركيبة أمرًا أساسيًا. فقد تبدو ورقة التكلفة المستندة إلى تحميل مثبت قديم أو درجة مادة مالئة سابقة دقيقة، بينما تكون منفصلة عن المادة المستهلكة فعلًا. وينبغي أن يحدد سجل احتساب التكلفة مراجعة التركيبة، ودرجة الراتنج، والبدائل المعتمدة، ووحدات الجرعات، وافتراض مردود الدفعة، وتاريخ أسعار المدخلات. وحيثما تُورَّد الإضافات على هيئة خلطات مملوكة، ينبغي استخدام وحدة الشراء الصحيحة والجرعة العملية بدلًا من تفصيل تقديري للمكونات.
يستحق المردود اهتمامًا خاصًا. فإذا لم يتحول طن واحد من المواد الخام الموزونة إلى طن واحد من الخلطة القابلة للبيع، يجب أن يكون الفرق ظاهرًا. تؤثر عملية التطهير عند بدء التشغيل، وفاقد الغربلة، وجمع الغبار، وتغير الرطوبة، والعينات، وإعادة التشغيل، والمواد المرفوضة جميعها في التكلفة الفعلية للإنتاج المطابق للمواصفات. وتعتمد المعالجة الصحيحة لإعادة التشغيل على ضوابط الجودة الداخلية وتطبيق الخلطة؛ إذ إن افتراض امتلاكها كامل قيمة المادة البكر قد يقلل من تقدير التعرض للتكلفة.
- تُظهر تكلفة التركيبة الحالية أثر أحدث أسعار المدخلات المعتمدة على الإنتاج المخطط له.
- تعكس تكلفة الطلبات الملتزم بها السعر والكمية المغطاة بالفعل بأوامر الشراء أو العقود.
- تطبق الرؤية الضاغطة تغيرات محددة على الراتنج أو الملدن أو الشحن أو سعر الصرف للكشف عن مواضع حساسية الهامش.
تكون هذه الرؤى أكثر إفادة عند الاحتفاظ بها منفصلة. وقد يخفي دمجها في متوسط واحد مشكلة شراء وشيكة أو يبالغ في تقدير أثر تحرك مؤقت في السوق.
تتطلب إدارة التقلبات حدودًا تجارية واضحة
تخلق التزامات المبيعات ذات الأسعار الثابتة وتكاليف المواد الخام لـ PVC المتغيرة فجوة زمنية. وكلما طالت المدة بين عرض السعر والتسليم، زادت أهمية افتراض المواد الخام. ويمكن أن يحدد عرض السعر فترة صلاحية، وأساس المادة، والحد الأدنى لكمية الطلب، ومعالجة التغيرات الاستثنائية في الشحن أو المواصفات. ولا تزيل هذه الحدود مخاطر السوق، لكنها تمنع أن يصبح أساس التكلفة ضمنيًا أو منسيًا.
قد تستخدم عقود الراتنج أو الإضافات الرئيسية فترات ثابتة، أو نطاقات حجم، أو مراجع مفهرسة، أو جداول سحب. ولكل نهج مفاضلات. يمكن للسعر الثابت أن يدعم إعداد الميزانية عندما يكون الاستهلاك متوقعًا، لكنه قد يصبح غير ملائم إذا انخفض السوق. وقد يحافظ الالتزام الأقصر على المرونة، لكنه يعرض الشراء التالي لضيق الإمداد. وينبغي مواءمة التزامات الحجم مع سعة التخزين الواقعية وطلب الإنتاج؛ إذ إن الشراء المسبق دون تدوير كافٍ قد يسبب مشكلات في الجودة والتدفق النقدي.
غالبًا ما يكون اختبار السيناريوهات أكثر فائدة من محاولة التنبؤ بسعر دقيق. يمكن للنموذج فحص أثر زيادة سعر الراتنج، أو تعطل توريد الملدنات، أو رسوم شحن إضافية، أو تأخر التسليم. والغرض هو تحديد النقطة التي لم تعد عندها قائمة أسعار قائمة أو عقد أو مزيج إنتاج مخطط يغطي التكلفة المتوقعة. وينبغي توثيق مجموعة الافتراضات لكي تميز المراجعات اللاحقة بين تغير السوق وخطأ التقدير الأصلي.
تنطوي تغييرات التأهيل على تكلفة تتجاوز أمر الشراء
عندما ترتفع أسعار الراتنج، قد تبدو الدرجات أو المصادر البديلة جذابة تجاريًا. ويجب أن يمر أي استبدال عبر ضوابط فنية وجودة معتمدة قبل الاستخدام الروتيني. وقد تشمل المراجعة تحديد الراتنج، ومراجعة الشهادة عند الحاجة، وحالة الرطوبة، والكثافة الظاهرية، وسلوك الجسيمات، وأداء الخلط الجاف، وخصائص الاندماج، واللون، والخصائص الميكانيكية، واستقرار العملية. وينبغي أن تتوافق مجموعة الاختبارات الدقيقة مع التطبيق والمواصفة المعتمدة.
يمكن أن يؤثر الاستبدال في الإضافات المتفاعلة. فعلى سبيل المثال، قد يتطلب راتنج مختلف توازنًا معدلًا لمواد التشحيم للحفاظ على سلوك الاندماج والتحرر. وفي التركيبات المعرضة للضوء، لا يجوز النظر في مكوّن ماص للأشعة فوق البنفسجية مثلBenzophenone CAS#119-61-9 إلا ضمن متطلبات التركيبة والأداء المطبقة؛ ويجب تقييم توافقه وجرعته وسلوك هجرته في نظام الخلطة الفعلي. ولا يثبت انخفاض سعر الإضافة التكافؤ في منتج PVC نهائي.
ينبغي تنسيق تواريخ الإطلاق التجارية والفنية. وقد يؤدي شراء كمية كبيرة قبل اكتمال التأهيل إلى مخزون عالق إذا فشلت المادة في اختبارات المعالجة أو المنتج. كما أن الانتظار إلى ما بعد الموافقة لحجز الإمداد قد يخلق خطرًا مختلفًا عندما يكون التوافر مقيدًا. ويُبقي النهج المرحلي، باستخدام العينات أو كميات التجارب المضبوطة حيثما أمكن، التعرض المالي متناسبًا مع الأدلة المتاحة.
إشارات تستحق الانتباه قبل تحرك التكاليف
غالبًا ما لا تصبح تغيرات أسعار السوق مرئية إلا بعد أن تكون ظروف الإمداد قد تغيرت بالفعل. ويمكن أن توفر مهل التسليم، وإشعارات التخصيص، وتوافر الشحن، وفترات صلاحية العروض، ومراجعات شروط الدفع، وانخفاض الاستعداد لتثبيت السعر، إنذارًا مبكرًا. وداخليًا، قد يشير ارتفاع زمن دورة الخلاط، أو زيادة تباين عزم البثق، أو ارتفاع الخردة، أو التعديلات المتكررة بشكل غير معتاد على الجودة إلى أن سلوك المادة يساهم في التكلفة حتى لو لم يتغير سعر الشراء.
تكون الاتصالات بين الوظائف التجارية والفنية والإنتاجية واللوجستية والمحاسبية أكثر فائدة عندما ترتبط بمجموعة بيانات مشتركة. تحدد خطة الإنتاج الاستهلاك المرجح. وتحدد التركيبة المعتمدة طلب المواد. وتُظهر الطلبات المفتوحة وسجلات المخزون التغطية. وتشير عروض الأسعار الحالية إلى التعرض لتكلفة الاستبدال. وتكشف التزامات المنتج النهائي جانب الإيرادات من مشكلة التوقيت نفسها. وبدون هذه الروابط، يظل تحديث سوق الراتنج معلومات عامة بدلًا من توقع تكلفة قابل للتنفيذ.
لذلك تتشكل هوامش خلطات PVC من تفاعل التركيبة، وقدرة العملية، وعمر المخزون، والخدمات اللوجستية، وتوقيت العقود. ويجعل تتبع هذه الروابط على مستوى التركيبة تغيرات الأسعار أسهل تفسيرًا، ويحافظ على ارتباط إجراءات الشراء قصيرة الأجل بالتكلفة الحقيقية للمادة القابلة للبيع.
اختيارات ذات صلة
 العوامل المؤثرة في أسعار هيدروكسي تولوين بوتيلاتي: العرض والنقاء ومخاطر الشراء21-10-2026تعتمد اتجاهات أسعار هيدروكسي تولوين بوتيلاتي على استقرار الإمدادات والنقاء والخدمات اللوجستية ومخاطر الشراء. تعرّف على كيفية مقارنة عروض الأسعار بحكمة وخفض تكاليف التوريد.
 اتجاهات أسعار ثلاثي فوسفات الصوديوم: تأثير المواد الخام والطاقة20-10-2026استكشف اتجاهات أسعار ثلاثي فوسفات الصوديوم، بدءًا من تكاليف الفوسفات ورماد الصودا وصولًا إلى تأثير الطاقة. تعرّف على كيفية مقارنة عروض الأسعار وإدارة مخاطر التوريد واتخاذ قرارات شراء أكثر ذكاءً.
 تم إرسال شحنة الأسيتونيتريل إلى فيتنام بنجاح؛ وفوائد RCEP تعزز تجارة الكيماويات الدقيقة مع رابطة دول جنوب شرق آسيا ASEAN16-09-2026تم تحميل وإرسال شحنة من الأسيتونيتريل الصناعي من شركتنا مؤخراً، بعد استكمال إجراءات التعبئة المعيارية للمواد الخطرة وتأمين الحاوية.
 تم تحميل وشحن طلب عميل نيجيري المكوّن من 4 حاويات من خلات الفينيل بنجاح إلى غرب أفريقيا16-09-2026أكملنا مؤخرًا تحميل طلب خلات الفينيل لأحد العملاء النيجيريين؛ وقد جُهزت أربع حاويات من المنتج بنجاح وأصبحت جاهزة للشحن إلى نيجيريا.




استشارة الأسئلة
أرسل لنا استفسارك اليوم
لوكسي كيميكال هي مورد محترف للمنتجات الكيميائية مع مخزون وفير من جميع فئات المواد الكيميائية وجودة ممتازة, نرحب باستفسار الشراء الخاص بكم.